光伏改造税务处理指南:抵扣与优惠政策全梳理
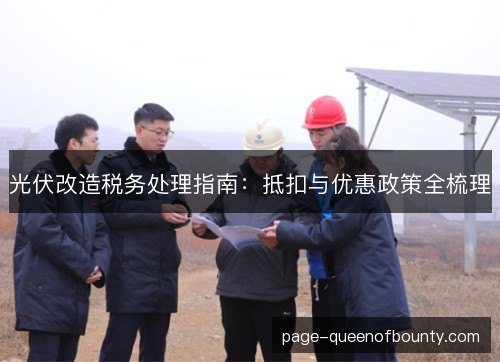
厂房屋顶装上光伏组件,既降电费又减碳,但财务人员更关心发票怎么开、进项能否抵扣、折旧怎么提、补贴是否计税。光伏改造不是简单买设备,它横跨增值税、企业所得税、房产税和城镇土地使用税,任何一张票据或合同条款写错,都可能让可抵扣税额变成成本。把税务处理提前纳入改造方案,才能让绿色投资真正算得清。
企业做光伏改造,常见路径有两类。一类是自投自建,在厂房屋顶安装组件、逆变器和支架,发电优先自用,余电上网。另一类是合同能源管理,由节能服务公司投资建站,企业按约定电价购电,屋顶业主收取租金或分享收益。交易结构不同,纳税主体、发票流向和成本归属就会不同,税务处理必须从模式选择开始。
增值税是光伏改造税务处理的第一道关口。一般纳税人购进光伏组件、逆变器、电缆和建筑安装服务,取得合法有效扣税凭证,且用于应税项目,进项税额通常可以抵扣。若项目采用简易计税,或电力用于免税项目、集体福利、个人消费,对应进项就不得抵扣。兼有应税和不得抵扣项目时,要按销售额或发电量合理划分。
发票与合同决定抵扣能否落地。赏金女王在线试玩设备销售通常按百分之十三计税,建筑安装服务按百分之九计税,若销售设备同时提供安装,属于兼营,应分别核算,否则可能从高适用税率。合同能源管理则要判断是销售电力、提供服务还是租赁。合同、发票、付款、货物和实际发电量应保持一致,避免票货分离。
企业所得税看重资产归属与扣除时点。企业自建光伏电站,组件、逆变器、支架和安装费通常计入固定资产原值,按合理年限计提折旧在税前扣除。日常运维、保险和清洁费用可在发生当期扣除。若光伏设施与厂房不可分割,可能被要求并入房产原值,影响折旧和房产税基数。
符合条件的节能节水项目可享受定期减免企业所得税。企业从事公共污水处理、公共垃圾处理、沼气综合开发利用、节能减排技术改造等,若光伏改造属于目录范围,项目所得可能享受三免三减半。购置并实际使用节能节水和环境保护专用设备,投资额的百分之十可以抵免当年应纳税额,不足抵免可结转。
设备器具加速折旧是另一条重要路径。单位价值不超过五百万元的新购进设备器具,可一次性计入当期成本费用在税前扣除,不再分年度计算折旧。光伏组件、逆变器等若符合条件,企业可在购进次月享受。会计上仍正常计提折旧,税务申报时作纳税调整,并留存购进发票和固定资产卡片。
房产税处理常被忽视。分布式光伏附着于厂房屋顶,若属于房屋附属设备和配套设施,可能需计入房产原值,按房产余值缴纳房产税。若支架独立、组件可移动、不构成房屋组成部分,通常不计入。各地税务机关对屋顶光伏的认定并不完全一致,改造前应结合当地口径判断,避免后续补税。
土地使用税与耕地占用税取决于占地形态。屋顶分布式光伏不新增建设用地,通常不涉及这两项税。地面光伏电站占用农用地、未利用地或草地,可能被征收耕地占用税和城镇土地使用税。农光互补、渔光互补、林光互补的认定差异较大,项目选址和备案文件会直接影响税负,需提前向当地部门确认。
财政补贴与电价收入的税务处理需要拆分。若补贴与销售电量、销售数量直接挂钩,通常并入增值税销售额计算销项税额。若属于与资产相关或与收益相关但不挂钩的财政性资金,可能不征增值税,但仍要计入企业所得税收入总额。对应成本、折旧和运维支出可按规定扣除,资料留存要完整。
合同能源管理模式下,节能服务公司投资建站,用能企业按约定支付电费。符合条件的节能服务公司实施合同能源管理项目,可享受增值税和企业所得税支持,用能企业取得电费发票,用于应税生产的部分可以抵扣进项。若屋顶业主另收租金,租金收入涉及增值税和房产税,需与电费分别核算,避免混同。
光伏改造税务风险多藏在细节。发票品名笼统、安装费混入设备款、关联交易定价偏低、补贴长期挂账、资产未及时入账,都会引发进项转出或补税。企业应建立项目台账,保存合同、发票、付款凭证、验收单和发电量记录。发电量既是收入依据,也是划分自用与上网、应税与不得抵扣的重要证据。
随着绿色税制不断完善,光伏改造的税务口径会更清晰。碳交易收入、绿证收入、隔墙售电和虚拟电厂等新业态,正带来新的增值税与所得税问题。企业不能只盯一次性抵扣,还要关注政策延续、地方执行差异和跨区域项目备案。提前规划交易结构,才能在规则变化时保持主动。
把光伏改造税务处理做扎实,等于给绿色投资加了一道安全阀。抵扣链条顺、资产扣除准、补贴确认清、地方税种判断明,项目回报才经得起审计和复核。更多园区和厂房加入屋顶光伏,不只是响应节能降碳,也是在用合规方式降低长期用能成本。税制与产业同向前行,光伏改造的价值会逐步释放。